Quase metade dos brasileiros pretendem comprar presentes no Natal
De acordo com pesquisa de intenção de compra no Natal, realizada pela PiniOn a pedido da Associação Comercial de São Paulo (ACSP), 46,6% dos entrevistados, em nível nacional (1.708), pretendem fazer compras nesta data, enquanto 31,9% não têm intenção de presentear, e 21,5% ainda estão indecisos. Em relação ao ano passado, observa-se aumento daqueles que manifestaram intenção de compra e redução da porcentagem de entrevistados que não se manifestaram dispostos a comprar. Por sua vez, 80,7% dos consultados declararam que não anteciparam as compras durante a Black Friday, o que sugere que não houve “canibalização” destas, aumentando a perspectiva de expansão das vendas do varejo em dezembro. Do grupo de entrevistados que planejam realizar compras no período, 35,2% pretendem gastar mais do que em 2023, enquanto 44,5% desejam o contrário. Em termos do nível de gasto, a maioria (65,9%) pretende gastar entre R$ 50 e R$ 600. Na comparação com o ano passado, nota-se aumento daqueles que pretendem gastar mais, assim como também do valor médio de gasto pretendido. A melhora dos resultados em relação à pesquisa do ano passado poderia ser explicada pelo aumento da renda e do emprego e pelo maior acesso ao crédito, apesar dos juros elevados. A pesquisa também apontou que a maioria das compras seria realizada em grandes redes do varejo (44,7%), e de forma presencial (58,9%), como é costume no Natal. Daqueles que manifestaram intenção de comprar, 43,7% disseram que utilizariam a segunda parcela do 13º para presentear, enquanto 41,4% não estão dispostos a usá-la como forma de financiamento. Cmo é habitual nesta data, roupas, calçados e acessórios (42,4%) continuam sendo os principais itens da lista, e, que somados a outros de uso pessoal, tais como joias, bijuterias e perfumes, perfazem 77,6% das intenções de compra. Outros itens também tipicamente demandados, tais como boneca, outros brinquedos, decoração e enfeites, árvore e cartão de natal e alimentos para a ceia natalina também aparecem, em conjunto, com destaque (77,3%). Por sua vez, celular, computador, notebook e tablet e eletrodomésticos (televisor, micro-ondas, fogão, geladeira e máquina de lavar) apresentaram intenções de compra mais altas do que em 2023 (5,4% e 17,0%, respectivamente). Os juros altos poderiam explicar a menor disposição geral a financiar as compras com crédito, tal como também pode ser visualizado na Tabela 1. O economista da ACSP, Ulisses Ruiz de Gamboa, acredita que “as perspectivas para as vendas de Natal em todo o País são, em geral, mais favoráveis do que no ano anterior, devido ao aumento da renda, à melhoria do emprego e à expansão do crédito”, completa Ruiz de Gamboa. Fonte: ACSPFoto: Freepik
CNC estima injeção de R$ 125,6 bilhões na economia com o 13º salário
A economia brasileira deverá receber uma injeção de R$ 125,6 bilhões com o pagamento da segunda parcela do 13º salário. A estimativa, da Confederação Nacional de Bens, Serviços e Turismo (CNC), é 4,8% superior aos R$ 119,8 bilhões pagos no ano passado. De acordo com a pesquisa da CNC, que analisou a intenção de consumo dos brasileiros, a maior parte desse total, R$ 44,1 bilhões ou 35%, deverá ser gasta com compras de fim de ano, ou seja, com o consumo de bens. Entre os setores que serão mais beneficiados com as intenções de compra dos consumidores aparecem vestuário e calçados (80%), livrarias e papelarias (50%) e lojas de utilidades domésticas (33%). Um montante semelhante, de R$ 42,5 bilhões ou 34% do total, deverá ser direcionado à quitação ou abatimento de dívidas. O restante será gasto com o consumo de serviços (R$ 24 bilhões) e com a poupança (R$ 15 bilhões). Segundo o presidente da CNC, José Roberto Tadros, houve um aumento do nível de ocupação no mercado de trabalho e ligeira queda do grau de comprometimento da renda média da população nos últimos 12 meses, de 30,1% há um ano, para 29,9% atualmente. De acordo com a legislação, a primeira parcela do benefício deve ter sido paga até o dia 30 de novembro. Segundo um levantamento do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), o pagamento poderá injetar cerca de R$ 250 bilhões na economia brasileira, com aproximadamente 85,5 milhões de brasileiros beneficiados entre trabalhadores CLT, beneficiários da Previdência Social, aposentados e pensionistas. Regras do 13º salário Conhecido como gratificação natalina, o 13º salário é pago a todo trabalhador contratado sob o regime da Consolidação das Leis do Trabalho (CLT) que tenha atuado por pelo menos 15 dias ao longo do ano e não tenha sido demitido por justa causa tem direito à gratificação. O benefício é pago em duas parcelas: a primeira deve ser feita até o último dia útil do mês de novembro. Já a segunda deve ser depositada até o dia 20 de novembro. Fonte: Agência BrasilFoto: Pixabay
Reforma Tributária: empresas do Simples poderão optar pelo regime regular duas vezes ao ano
Um dos temas centrais de atuação da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) no Congresso Nacional, o Simples Nacional, não sofreu alterações significativas no Projeto de Lei Complementar (PLP) 68/2024, aprovado pelo Senado Federal na última quinta-feira (12). O PL, relatado pelo senador Eduardo Braga (MDB/AM) e referendado pela Comissão de Constituição e Justiça (CCJ) na quarta-feira (11). A única mudança contemplada no relatório (Emenda 1578), defendida pela Entidade, foi a permissão para optar pelo regime regular duas vezes ao ano, em janeiro e julho — anteriormente era permitido apenas uma vez por ano. No entanto, pontos relevantes, como a transferência integral de crédito da Contribuição Social sobre Bens e Serviços (CBS) e o aproveitamento de desonerações ou regimes monofásicos — objetos de diversas emendas — foram rejeitados pelo relator. Isso faz com que o projeto continue a causar perda de competitividade para contribuintes que operam no meio da cadeia produtiva, pois o crédito transferido será limitado ao tributo efetivamente pago no regime único, valor inferior à alíquota de referência. A reforma coloca os pequenos empresários diante de um dilema: permanecer integralmente no Simples Nacional e transferir créditos menores que os concorrentes fora do regime, perdendo competitividade; ou adotar um regime híbrido, recolhendo separadamente o Imposto sobre Bens e Serviços (IBS) e a CBS, o que resultaria em custos tributários mais elevados e maior complexidade no cumprimento de obrigações fiscais, tornando a operação inviável para a maioria dos pequenos negócios. Apesar das mais de 2.000 emendas apresentadas no Senado Federal, com o objetivo de ajustar o texto do projeto, mantem-se uma das principais preocupações dos contribuintes, que é a ausência de previsibilidade, já que não há definição efetiva da alíquota padrão, o que deixa os empresários cada vez mais apreensivos com a majoração da carga tributária, principalmente aqueles não contemplados por tributação diferenciada e do setor de serviços. Creditamento de despesas Entre os avanços do texto aprovado pelo Senado, destaca-se a regra da não cumulatividade, especialmente a definição de bens e serviços para uso e consumo pessoal, que não geram crédito. Foi inserido um dispositivo que permite o creditamento de despesas com bolsas de estudo concedidas a empregados, desde que previstas em acordo ou Convenção Coletiva de Trabalho (CCT), além de serviços de creche disponibilizados no local de trabalho. A inclusão dessas despesas educacionais e a ampliação da previsão para acordos coletivos — antes limitados a convenções coletivas — são medidas positivas que atendem ao princípio da neutralidade tributária. Ainda assim, a FecomercioSP defende a inclusão de despesas com deslocamento de empregados no rol de itens creditáveis. Com relação às alterações nos regimes diferenciados, destacam-se alguns aspectos positivos: • A abrangência de representantes comerciais na lista de serviços profissionais com redução de 30% das alíquotas do IBS/CBS; • A inclusão de fraldas na lista de produtos de higiene pessoal com redução de 60% das alíquotas; • Apesar da exclusão do óleo de milho da Cesta Básica Nacional de Alimentos — que previa uma redução de 100% da alíquota e agora será limitada a 60% —, foram mantidos os demais itens, como proteína animal (carne bovina, suína, aves, peixes). Essa manutenção, defendida pela Federação durante a tramitação na Câmara dos Deputados, é fundamental para garantir o acesso da população a uma alimentação nutricionalmente adequada, em conformidade com o que estabelece o texto constitucional. Limite de alíquota Em relação à trava de alíquotas, embora tenha havido ajustes no texto — substituindo “encaminhará” por “deverá encaminhar” para reforçar a necessidade de limitar o porcentual do Imposto sobre Valor Agregado (IVA) a 26,5% —, a FecomercioSP considera que a medida ainda não é suficiente para atingir o objetivo. O texto não prevê sanções em caso de descumprimento e permite a revisão de benefícios, o que gera incertezas. Por isso, a Federação reforça que o ideal seria o Governo rever seus gastos, já que a capacidade tributária dos contribuintes atingiu o limite. A definição das alíquotas dos novos tributos é uma das principais preocupações dos empresários, especialmente no setor de serviços, que deverá ser o mais impactado pela reforma tributária. A possibilidade de um aumento expressivo na carga tributária para este segmento tem gerado grande apreensão, considerando que, sendo um setor intensivo em mão de obra, muitas empresas podem enfrentar dificuldades para repassar integralmente os custos adicionais aos seus clientes, comprometendo suas operações. Substituição tributária Um dos pontos sensíveis para o comércio, que não foi objeto de debate, foi incluir a possibilidade de o Comitê Gestor do IBS e a RFB estabelecerem a Substituição Tributária (ST) do IBS/CBS nas operações com bebidas alcoólicas, águas minerais e refrigerantes; cigarros e outros derivados do fumo. Para a FecomercioSP é uma incongruência manter o regime de ST e o split payment, além de ser contrário ao discurso de simplificação do sistema tributário, já que a adoção da ST traz complexidade ao contribuinte, pois é preciso segregar a receita, já que não há apropriação de crédito. Além disso, o texto não regula pontos polêmicos, como restituição ou complementação, quando a preço final presumido for superior ou inferior ao efetivamente praticado, causando insegurança jurídica. Transição e alíquota-teste Outro ponto relevante, é que ficou previsto na proposta que o regime de transição entre sistemas começará gradualmente em 2026, sem o recolhimento dos novos tributos. A ideia é que sejam realizadas as obrigações acessórias (emissão das notas fiscais) indicando uma alíquota-teste da CBS e do IBS, mas sem a cobrança da obrigação tributária, para que os contribuintes possam se adaptar ao formato do split payment. Além disso, o texto traz novos itens à lista que contém alíquotas diferenciadas com redução de 60%, tais como: • Água mineral; • Biscoitos e bolachas, sem recheio ou cobertura e que não tenham manteiga ou cacau; • Castanhas do Pará e de Caju; • Serviços de gravações de vídeo; • Serviços de artistas como fotografias, esculturas e gravuras; • Atividades de condicionamento físico; • Serviços funerários; • Serviços de home care,
Programa Loja do Futuro já contempla mais de 3,2 mil varejistas no Estado de São Paulo
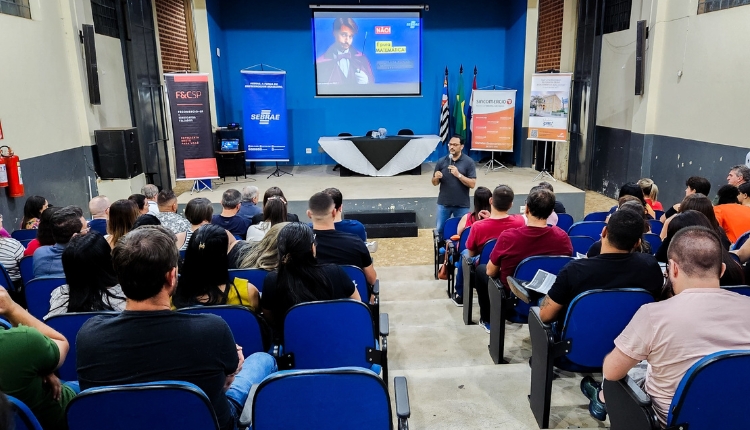
Uma iniciativa do Sebrae-SP em parceria com a Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) está mudando a realidade de micro e pequenas empresas do varejo paulista. As duas entidades estão levando aos comerciantes de várias cidades do Estado o programa Loja do Futuro, que visa fortalecer a gestão dos negócios e promover a digitalização, a inovação e o melhor acesso a mercados consumidores. De março a outubro deste ano, o projeto envolveu a participação de um total de mais de 3,2 mil empresas em cerca de 80 eventos de lançamento do programa, realizados em parceria com os Sindicatos do Comércio Varejista locais. Desse total, mais de 1,8 mil empresas aderiram ao Loja do Futuro, com a previsão de obter um aumento médio de 12,2% no faturamento. O programa O programa, inspirado nas tendências e tecnologias exibidas nas últimas edições das feiras internacionais NRF, de Nova York, e Euroshop, em Düsseldorf, na Alemanha, busca preparar os varejistas para os desafios e oportunidades do mercado atual. A iniciativa tem como foco a integração entre os canais físicos e digitais, promovendo uma gestão mais eficiente e a implementação de ferramentas que otimizem processos e aumentem a competitividade no mercado. A implantação do Loja do Futuro acontece em quatro etapas. A primeira é o evento de lançamento, quando o empresário tem a oportunidade de assistir à palestra O Impacto da Inteligência Artificial na Gestão e no Varejo, que mostra como essas tecnologias podem transformar o setor e melhorar a experiência do cliente. Após a adesão ao programa, os comerciantes têm acesso às demais fases, que incluem capacitações coletivas, consultorias e oficinas que explicam a importância da loja física para o momento atual do varejo, além de cuidados no uso de IA, diagnóstico de maturidade digital e soluções personalizadas para o setor, entre outras atividades. O programa abre novas oportunidades para os empresários participarem de diversos projetos e canais disponibilizados pelo Sebrae-SP, como o acesso à Vitrine Loja do Futuro, que conta com material digital de apoio para o mundo virtual. Foto: Divulgação/FecomercioSP
Os desafios da gestão em pequenas empresas no contexto de 2025
O final de ano é um período em que há muitas reflexões sobre os objetivos e as metas, o que fizemos e resultados. O que aprendemos ao longo deste ano? Além disso, o pensamento sobre o próximo ano. Onde erramos? Onde acertamos? O que a empresa precisa ajustar para alcançar os resultados esperados? Quais são as oportunidades que poderão ser aproveitadas? Quais são os principais desafios? Você consegue responder de maneira fundamentada a estas questões? É importante que continuamente você amplie os conhecimentos sobre tendências de mercados e práticas de gestão. Você pode facilmente consultar pesquisas, relatórios, matérias publicadas por diferentes organizações. O Sebrae oferece muitas contribuições. Sobre tendências de mercado para 2025, um exemplo é o relatório da empresa Euromonitor. Alguns destaques: – Qualidade, funcionalidade, conveniência e preço são os principais fatores que influenciam as decisões de compra em todas as tendências; – Hábitos para aliviar a tensão financeira se tornaram incorporados ao consumo; – Produtos apoiados pela ciência e soluções direcionadas continuam a ganhar força; – Em uma realidade moldada pelo custo de vida, atributos verdes e expectativas de bem-estar, essas tendências estão no centro do comportamento dos consumidores em todo o mundo; – Os clientes sentem que são inundados com notificações e cercados por infinitas opções; eles querem gastar menos tempo procurando o que precisam. Estas tendências e outras específicas de cada setor você também pode buscar em Associações de Classe Empresarial, por exemplo, a Associação Comercial de São Paulo. Se a sua empresa fornece produtos/serviços para outras empresas, você também deve conhecer essas tendências em relação aos consumidores, pois de alguma forma afetam a sua empresa, além de você poder vislumbrar oportunidades de mercado ao desenvolver soluções para outras empresas que atuam diretamente com os consumidores (e como proporcionar melhores experiências a estes). Sobre ferramentas de gestão, é importante você avaliar quais têm sido adotadas na sua empresa, quais estão planejadas e as que ainda não são consideradas. A empresa Bain apresenta todos os anos um estudo sobre a adoção dessas ferramentas divididas nos seguintes grupos: Digitalização e Inovação; Pessoas e Organização; Operações; Estratégias e Finanças; Sustentabilidade. Na pesquisa de 2024, foram destacadas as seguintes práticas: o planejamento estratégico, o estabelecimento de competências-chave, marketing de relacionamento, terceirização, programas de engajamento, gestão de mudanças, benchmarking, gestão da cadeia de abastecimento, balanced scorecard, estabelecimento de missão e visão. É claro que o uso da inteligência artificial (IA) deve ser um tema central para os profissionais e empresas. Procure estabelecer um cronograma para a implementação de práticas, os impactos possíveis e o que é necessário. É importante avançar! Fonte: Diário do Comércio Foto: Freepik
SincoElétrico assina mais duas CCTs
O SincoElétrico assinou mais duas Convenções Coletivas de Trabalho (CCTs). Uma delas junto ao Sindicato dos Empregados em Empresas Distribuidoras de Gêneros Alimentícios, Remédios, Jornais e Revistas, de Gás (GLP), Materiais para Escritório, Peças e Acessórios para Veículos, Material de Construção, Empresas de Sucatas e de Materiais para Reciclagem, Locadoras e Prestadoras de Serviço com Veículo do Estado de São Paulo (SEEDESP). A outra CCT foi assinada junto ao Sindicato dos Trabalhadores de Empresas de Telecomunicações no Estado de São Paulo (SINTETEL SP). Ambas estão disponíveis para consulta e download. SEEDESP – clique aqui. SINTETEL-SP – clique aqui. Em caso de dúvidas, entrar em contato com o SincoElétrico através do e-mail: juridico@sincoeletrico.com.br ou por telefone: (11) 3333 8377. Foto: Freepik
Sintetel assina termo de adesão à CCT 24-25
O SincoElétrico firmou o termo de adesão à Convenção Coletiva de Trabalho (2024-2025) junto ao Sindicato dos Trabalhadores em Empresas de Telecomunicações no Estado de São Paulo (Sintetel-SP). O documento pode ser consultado, ou baixado, no site do SincoElétrico. Dúvidas podem ser esclarecidas por e-mail: juridico@sincoeletrico.com.br ou telefone: (11) 3333 8377. Foto: Freepik
CCT Sindirod é assinada
O SincoElétrico disponibiliza para consulta ou download a Convenção Coletiva de Trabalho (CCT) assinada junto ao Sindicato dos Trabalhadores nas Empresas de Ônibus Rodoviários Internacionais, Interestaduais, Intermunicipais e setor diferenciado de São Paulo, Itapecirica da Serra, São Lourenço da Serra, Embu Guaçu, Ferraz de Vasconcelos, Poá e Itaquaquecetuba (Sindirod). Em caso de dúvidas, entrar em contato com o SincoElétrico através do e-mail: juridico@sincoeletrico.com.br ou por telefone: (11) 3333 8377. Foto: Freepik
ESocial: atualizações do novo leiaute impactam folha de pagamento e declarações fiscais
A nova versão do leiaute 1.3 do eSocial, que passa a vigorar a partir do ano-calendário de 2025, introduziu alterações significativas nas áreas fiscal, tributária e de gestão de folha de pagamento. Entre as principais mudanças, destaca-se a substituição da Declaração do Imposto de Renda Retido na Fonte (DIRF) por novas obrigações declaratórias no sistema eSocial. Além disso, foram implementadas alterações na base de cálculo do PIS/PASEP e no registro de horas trabalhadas por empregados sob regime de contrato intermitente. Substituição da DIRF no leiaute 1.3 do eSocial O processo de substituição da DIRF, que já havia sido iniciado em versões anteriores do eSocial, foi ampliado com a versão 1.3. Para atender às novas exigências, os empregadores deverão preencher campos específicos no sistema, abrangendo: Essas informações visam unificar a declaração e facilitar o cruzamento de dados fiscais e trabalhistas pelas autoridades competentes. Alterações na base de cálculo do PIS/PASEP Outra novidade do leiaute 1.3 está relacionada à separação das bases de cálculo para o PIS/PASEP e para a Previdência Social na folha de pagamento. Agora, as empresas deverão detalhar no sistema quais valores compõem ou não a base do PIS/PASEP, conhecido como “PIS sobre folha de pagamento”. Essa mudança aplica-se exclusivamente às empresas que são contribuintes dessa contribuição social e exige a atualização do cadastro da empresa no evento S-1000 do eSocial. Nesse evento, será necessário informar o indicador de tributação relativo ao PIS/PASEP sobre folha. A medida busca aprimorar a precisão das informações fiscais e garantir maior transparência no cálculo das contribuições. Novos requisitos para contratos de trabalho intermitente Os trabalhadores com contrato intermitente também foram impactados pelas mudanças do leiaute 1.3. A partir de agora, os empregadores deverão informar a quantidade de horas trabalhadas por dia, além dos dias efetivamente trabalhados, como já era exigido anteriormente. Essa nova obrigação será obrigatória em casos onde o evento S-1000 – Informações do Empregador – indicar a classificação tributária 22, que corresponde a segurados especiais, inclusive empregados domésticos. A inclusão dessa exigência reforça o controle sobre a jornada de trabalho e os direitos trabalhistas dessa categoria. Impactos das alterações e preparativos necessários Empresas de todos os portes devem se adequar às novas regras do eSocial para garantir o cumprimento das obrigações fiscais e trabalhistas dentro dos prazos estabelecidos. O treinamento das equipes de recursos humanos e a revisão dos sistemas de gestão são passos fundamentais para evitar inconsistências no preenchimento dos novos campos exigidos pelo leiaute 1.3. As alterações, embora complexas, fazem parte do processo contínuo de modernização e integração dos sistemas de declaração de obrigações acessórias no Brasil, buscando simplificar o envio de informações para empregadores e trabalhadores. Fonte: Jornal Contábeis Foto: Freepik
Endividamento sobe para 77%, mas com mudança no comportamento financeiro das famílias
A Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) de novembro, realizada mensalmente pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), aponta mudanças nas modalidades de crédito e comportamento financeiro das famílias. O endividamento subiu levemente em novembro de 2024, atingindo 77% do total, comparado a 76,6% no mesmo período de 2023. Essa alta reflete o maior uso do crédito para compras de fim de ano, mas também aponta uma gestão mais cautelosa do orçamento. O percentual de consumidores que se consideram “muito endividados” caiu para 15,2%, o menor nível desde novembro de 2021. Por outro lado, a inadimplência segue em alta, com 29,4% das famílias reportando dívidas em atraso – o maior patamar desde outubro de 2023. O número de consumidores que afirmam não ter condições de quitar suas dívidas aumentou para 12,9% (em outubro, esse percentual era de 12,6% e, em novembro do ano passado, 12,5%). “O aumento sazonal do crédito é esperado nesta época do ano, mas o perfil mais equilibrado das dívidas indica uso mais consciente, com menor impacto na renda mensal”, afirma José Roberto Tadros, presidente do Sistema CNC-Sesc-Senac. Ele destaca a importância de prazos mais longos no planejamento financeiro familiar. Projeções para dezembro mostram estabilidade na inadimplência A CNC projeta que o endividamento continuará crescendo em dezembro, impulsionado pelas compras de Natal. Entretanto, a inadimplência deve permanecer estável, dado o ajuste das famílias ao cenário de juros altos. “A recuperação do consumo depende de uma gestão responsável do crédito. Apesar de um leve aumento do endividamento, o impacto na renda mensal tem diminuído, refletindo o esforço das famílias em manter suas contas equilibradas mesmo diante de adversidades econômicas”, avalia Fabio Bentes, economista-chefe da CNC em exercício. Famílias de menor renda enfrentam mais dificuldades Entre as famílias de menor renda (0 a 3 salários mínimos), o endividamento aumentou para 81,1%, o maior índice entre todas as faixas. Essas famílias também registraram o maior percentual de inadimplência, com 37,5% relatando dívidas em atraso, e 18,5% afirmando não ter condições de quitar os débitos. Por outro lado, famílias com renda acima de 10 salários mínimos reduziram seu endividamento para 66,7%, com 14,6% reportando dívidas em atraso e apenas 5% afirmando não ter condições de pagá-las. Esse comportamento reflete maior capacidade de planejamento financeiro e menor dependência de crédito. Menor comprometimento da renda e prazos mais longos ajudam na estabilidade O comprometimento médio da renda com dívidas foi de 29,8% em novembro, uma leve queda em relação a outubro. Além disso, o percentual de consumidores com mais da metade da renda comprometida caiu para 20,3%, o menor índice desde agosto de 2024. Os prazos mais longos para quitação de dívidas também avançaram, atingindo 35,9% das famílias endividadas, o maior nível desde dezembro de 2021. Essa mudança tem ajudado a reduzir o tempo de atraso das contas, com queda do percentual de inadimplentes há mais de 90 dias para 49,6%. Cartão mantém liderança, mas crédito pessoal ganha destaque O cartão de crédito continua sendo a principal modalidade de dívida, presente em 83,8% das famílias endividadas, embora tenha registrado queda de 3,9 pontos percentuais em relação a novembro de 2023. Já o crédito pessoal manteve-se em destaque, com crescimento de 2,5 pontos percentuais na comparação anual. Apesar de uma leve redução mensal (de 12% em outubro para 11,7% em novembro), ele é favorecido pelas menores taxas de juros entre as modalidades. Carnês, embora ainda relevantes, perderam participação em relação ao ano anterior. Acesse aqui a análise, a série histórica e o vídeo do economista-chefe Foto: Freepik