Intenção de Consumo das Famílias em janeiro segue em alta
A pesquisa da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) que apura a Intenção de Consumo das Famílias (ICF) mostra aumento mensal de 0,2% no índice, em janeiro, chegando aos 104,9 pontos, impulsionado, principalmente, pelo consumo de bens duráveis, que teve o segundo aumento consecutivo. O resultado segue a tendência de alta observada em dezembro do ano passado. No entanto, o número indica queda de 0,9% no comparativo com janeiro de 2024. Os dados revelam que, neste começo de ano, as famílias de maior renda estão cautelosas ao consumir, ao contrário das que recebem menos. Enquanto as que ganham acima de 10 salários mínimos apresentaram retração de 0,2%, as de menor renda avançaram 0,3%. No recorte por gênero, as mulheres se mostram mais pessimistas do que os homens por conta das restrições do acesso ao crédito e das perspectivas profissionais. Com isso, entre o público feminino, a intenção de consumo caiu 1,4% e, entre o masculino, 0,4%. “Os resultados reafirmam o papel estratégico do consumo das famílias brasileiras no fortalecimento da economia. Os desafios existem, mas o potencial de crescimento do comércio de bens e serviços é inegável e precisa ser fomentado”, afirma o presidente do Sistema CNC-Sesc-Senac, José Roberto Tadros. Acesso ao crédito reduzido é empecilho A ICF é baseada em questionário aplicado a 18 mil brasileiros e analisa sete indicadores que refletem a satisfação do consumidor. A maioria dos componentes registrou alta, com exceção dos indicadores que medem a satisfação das pessoas em relação ao Emprego Atual, à Renda Atual e ao Acesso ao Crédito, sendo este último o que apresentou maior redução (-0,8%). Em contraste, o indicador que apura a satisfação dos consumidores em relação ao Momento para o Consumo de Bens Duráveis avançou 1,0%. “O acesso ao crédito continua sendo um ponto sensível. O aumento dos juros impacta o consumo, por causa da importância do crédito para o aquecimento do comércio. Para mitigar esse efeito, os comerciantes têm oferecido mais incentivos, como prazos e descontos, para o consumo de bens de maior valor agregado”, reforça o economista da CNC João Marcelo Costa. Confiança no mercado de trabalho Apesar da leve queda do Emprego Atual (-0,3%), ele permanece como o subindicador mais bem avaliado da ICF, com 126,3 pontos. Isso demonstra que os consumidores estão confiantes no mercado de trabalho, mesmo com a desaceleração da geração de empregos formais. Para os próximos meses, a avaliação dos brasileiros sobre sua Perspectiva Profissional segue em alta (+0,3%), o que demonstra esperança das famílias em melhores condições econômicas. Um dado que chama a atenção é a diferença acentuada de satisfação com o mercado de trabalho entre os gêneros. No que diz respeito à Perspectiva Profissional, as mulheres registraram redução de 4,1%, contra a de 2% dos homens. “A diferença entre homens e mulheres pode estar relacionada a fatores estruturais do mercado de trabalho e ao papel que elas desempenham na economia doméstica. Historicamente, as mulheres enfrentam desafios adicionais, o que pode intensificar a cautela diante de um cenário econômico mais desafiador”, analisa Costa. O economista acrescenta que, como boa parte das famílias brasileiras têm as mulheres como principais provedoras, é natural que elas adotem uma postura mais prudente. Confira aqui a íntegra da pesquisa e a série histórica Freepik
Feriados nacionais podem provocar perda de R$ 19,8 bilhões ao Comércio paulista
Os feriados nacionais de 2025 devem resultar em uma perda de faturamento de cerca de R$ 19,8 bilhões para o varejo paulista, de acordo com uma estimativa da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP). O montante é 1,7% maior em relação ao ano passado, o que significa, em termos monetários, um aumento de R$ 323 milhões. Assim como ocorreu em 2024, boa parte dos feriados deste ano coincidirá com o fim de semana — e isso explica, em parte, essa alta relativamente tímida no montante de perdas. Contudo, haverá mais “pontes”: cinco, contra duas no ano passado. Dentre as cinco atividades analisadas, três devem registrar aumento na perda de faturamento em comparação a 2024 [tabela 1]. As lojas de móveis e decoração podem apresentar a maior alta proporcional (27,5%), deixando de faturar R$ 488 milhões, mas é importante destacar que é o segmento de menor receita, sendo comum grandes variações de um ano para o outro. Já em termos absolutos, a projeção é de que o setor de lojas de vestuário, tecidos e calçados aponte o maior aumento nas perdas de receita. Estima-se que a atividade vai deixar de faturar R$ 2,28 bilhões em 2025 em decorrência dos feriados nacionais — quase R$ 200 milhões a mais do que o projetado para o ano passado —, um crescimento de 9,6%. O montante de perdas das farmácias e perfumarias será 4,2% superior ao último ano (R$ 2,69 bilhões). Por outro lado, nos supermercados é esperada uma leve queda de 0,9% no montante de perdas estimadas. A atividade, embora com variação modesta, tem a maior influência no resultado total, com uma redução estimada de R$ 9,33 bilhões, quase a metade (47%) do total previsto para o setor. O grupo de outras atividades, por sua vez — no qual predomina a venda de combustíveis —, sofrerá decréscimo de R$ 5,06 bilhões, praticamente estável (-0,2%) em relação a 2024. Esse estudo tem por objetivo somente mensurar uma possível redução de movimento no comércio varejista e para um comportamento médio, não observando características sazonais e regionais. Leva-se em consideração uma diminuição parcial nas vendas no dia, e não a totalidade. Além disso, os cálculos são feitos somente a partir dos feriados nacionais. O propósito não é mensurar a transferência de renda. É evidente que em feriados e pontes, as famílias gastam mais com atividades do setor de Serviços, como transporte, bares e restaurantes. Isto é, se de alguma forma o Comércio pode ser prejudicado, o Turismo, por exemplo, ganha fôlego nessas datas. Nesse sentido, os feriados são de extrema importância para o setor e para algumas regiões do Estado, como o litoral. Muito embora o valor projetado esteja na casa do bilhão de reais, a expectativa da FecomercioSP é que o varejo paulista tenha faturado R$ 1,4 trilhão em 2024, ou seja, uma perda de R$ 19,5 bilhões — que, se confirmada, representaria apenas 1,4% da receita anual do setor. É uma perda relativamente pequena, mas não desprezível. Outro ponto importante é que foram levados em consideração apenas cinco segmentos, os mais sensíveis à compra por impulso. São aqueles que sofrem pelo consumidor não passar numa loja naquele dia após o almoço ou fim do expediente e levar alguma coisa para si ou para a casa. Capital paulista O estudo também avaliou o impacto dos feriados para São Paulo. Na capital paulista, as perdas projetadas estão na ordem dos R$ 5,9 bilhões — alta de 0,9% em comparação ao ano passado [tabela 2]. O que fazer para amenizar a situação? Na avaliação da Federação, diante do calendário previsto, as empresas que normalmente lidam com redução no fluxo de consumidores nos feriados — ou que precisam fechar os estabelecimentos na ocasião — devem definir estratégias para conseguir faturar a meta do mês em outros dias. Uma opção é atrelar a venda a um benefício nos Serviços. Isso significa fazer parcerias para que o consumidor compre um produto e ganhe uma atração (cinema, parque, restaurante etc.) no feriado. Também é recomendável explorar os canais digitais, já que as vendas online atingem consumidores de outras regiões, e oferecer descontos mais agressivos nos dias que antecedem as pausas. No entanto, não há uma regra e a estratégia adotada vai depender da dinâmica do negócio e do tipo do produto comercializado. Foto: Freepik
Sistema CNC-Sesc-Senac apresenta propostas ao MEC para fortalecer a educação profissional no Brasil
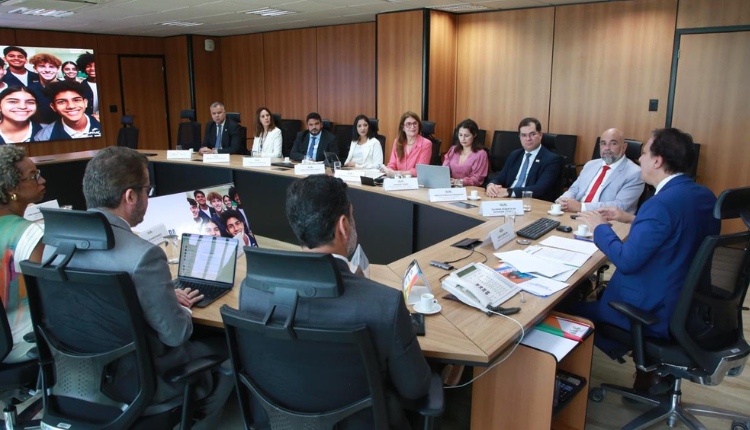
Nesta quinta-feira (23), o Sistema CNC-Sesc-Senac ressaltou sua contribuição à nova Política Nacional de Educação Profissional e Tecnológica (PNEPT) durante reunião com o ministro da Educação, Camilo Santana, em Brasília (DF). Representantes da Diretoria de Relações Institucionais da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) e do Senac estiveram presentes no encontro que ocorreu no Ministério da Educação (MEC). “A contribuição do Senac para a nova Política Nacional de Educação Profissional e Tecnológica reflete o nosso compromisso contínuo com a formação qualificada e a inclusão no mercado de trabalho. Estamos empenhados em fortalecer a educação profissional e técnica em todo o Brasil, através de parcerias estratégicas e projetos inovadores que atendem às necessidades do setor produtivo e da sociedade como um todo”, reforçou o coordenador da DRI. O Senac destacou sua atuação no grupo de trabalho responsável pela elaboração do documento-base da PNEPT, lançado em novembro de 2022, durante a 4ª Semana Nacional de Educação Profissional e Tecnológica (EPT). A instituição também apresentou suas ações no apoio ao Instituto Nacional de Estudos e Pesquisas Educacionais Anísio Teixeira (Inep) na construção do Sistema Nacional de Avaliação da Educação Profissional. Outro destaque na reunião foi o panorama da oferta nacional de cursos técnicos do Senac, que desempenham papel estratégico no fortalecimento da educação profissional e técnica de nível médio em todo o País. Os representantes do Sistema CNC-Sesc-Senac ainda compartilharam as ações planejadas para 2025. Entre os destaques, estão a ampliação da oferta de cursos por meio de parcerias com o Sesc e com redes públicas, visando ao maior alcance e capilaridade, e a implementação do projeto Verticaliza. Este projeto inovador busca promover a continuação dos estudos do ensino médio ao superior, reduzir a evasão escolar e aumentar a qualificação profissional. Além do Distrito Federal, o Verticaliza será lançado como projeto-piloto em seis estados: Amazonas, Ceará, Mato Grosso do Sul, Pernambuco, Paraná e Rio Grande do Sul. Com foco em inovação, retenção de jovens e integração com o setor produtivo, a iniciativa reforça o compromisso do Senac com o desenvolvimento da educação profissional no Brasil. Entre os participantes estavam Marcus Fernandes, diretor-geral do Senac-DN; Anna Waehneldt, diretora de Educação Profissional; Girleny Viana, diretora de Operações Compartilhadas; Julimar Roberto, presidente do Conselho Fiscal do Senac; e Douglas Pinheiro, diretor em exercício de Relações Institucionais da CNC. Representantes do MEC e outras autoridades também acompanharam a apresentação. Fonte e foto: Portal do Comércio
Varejo paulista tem bom desempenho em novembro
O varejo no Estado de São Paulo apontou um bom desempenho em novembro, com vendas alcançando R$ 128,5 bilhões — alta de 11,1% em comparação ao mesmo período do ano anterior. Em números absolutos, esse crescimento representa uma receita de R$ 12,8 bilhões a mais do que a obtida em novembro de 2023. Os dados são da Pesquisa Conjuntural do Comércio Varejista no Estado de São Paulo (PCCV), realizada pela Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), a partir de informações da Secretaria da Fazenda do Estado de São Paulo (Sefaz-SP). No acumulado do ano, o setor também exibe um avanço expressivo, com elevação de 9,6% no faturamento. Na análise da Entidade, o mercado de trabalho aquecido, o aumento da renda e a oferta de crédito são os principais motivadores dessa performance positiva do varejo paulista, impulsionada por datas sazonais — como a Black Friday. Esse cenário permite maior poder de compra e favorece o consumo. Desempenho positivo nas atividades Segundo a pesquisa da FecomercioSP, os nove segmentos analisados registraram alta nas vendas em novembro de 2024, indicando um crescimento uniforme no varejo paulista. O maior avanço foi observado nas lojas de vestuário, tecidos e calçados, com um aumento de 20,7% em comparação a novembro de 2023. Esse desempenho é reflexo das promoções relacionadas à Black Friday e da antecipação de compras de fim de ano. No acumulado do ano, o crescimento se manteve sólido em 10,9%. As farmácias e perfumarias também se destacaram, com alta expressiva de 14,1% no período, impulsionada pela procura de itens de saúde e autocuidado, além da crescente demanda por presentes na categoria de perfumaria. No acumulado do ano, o segmento também registrou crescimento considerável de 11,9%. Outro segmento que surpreendeu foi o de concessionárias de veículos, com altas de 10,6%, em novembro, e de 18,9%, no ano, consolidando-se como a atividade de maior alta acumulada. Na visão da Federação, desde a concessão de benefícios fiscais, em meados de 2023, passando pelo aumento no interesse por carros elétricos e híbridos até a chegada de montadoras chinesas — que estimularam a concorrência —, o segmento tem avançado a taxas aceleradas. Vendas na capitalO varejo na Cidade de São Paulo também obteve performance positiva em novembro. As vendas registraram um crescimento de 11,6% em comparação ao mesmo período de 2023, alcançando uma receita total de R$ 40,2 bilhões. Embora todas as atividades analisadas tenham registrado alta nas vendas, o avanço no varejo da capital foi puxado, principalmente, pelos segmentos de eletrodomésticos e eletrônicos (17%); outras atividades (16,8%); vestuário, tecidos e calçados (15,7%); e lojas de móveis e decoração (15,3%). Foto: Freepik
Novo sistema tributário tem avanços, mas prejudica a competitividade das pequenas empresas
Na última quinta-feira (16), o presidente da República, Luiz Inácio Lula da Silva, sancionou a Lei 214 (Projeto de Lei Complementar 68/2024), com veto a 28 dispositivos, regulamentando a Reforma Tributária, que passa a vigorar em paralelo ao sistema atual a partir de 2026. Embora o texto final não tenha refletido todos os anseios do empresariado, avanços importantes foram conquistados com o empenho da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) e de outras entidades representantes do setor produtivo. Por exemplo, a exclusão da adoção do regime de Substituição Tributária (ST) do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS) nas operações com bebidas alcoólicas, águas minerais, refrigerantes, cigarros e outros derivados do fumo foi uma importante conquista. De acordo com a Entidade, a adoção do regime de ST seria incongruente com a sistemática do split payment, que já permite o recolhimento antecipado dos tributos na liquidação financeira, contrariando a almejada simplificação do sistema tributário. Esse regime traria mais complexidade para os contribuintes, que precisariam segregar receitas, uma vez que não há apropriação de crédito — além de prejudicar as micro e pequenas empresas optantes pelo Simples Nacional, as quais seriam tributadas da mesma forma que os negócios de grande porte. Ainda na visão da Federação, embora a proposta tenha se restringido inicialmente a cinco produtos, remete à experiência com o regime de ST do ICMS, cuja implementação, iniciada nos anos 1980 para setores específicos, foi gradualmente ampliada a partir dos anos 2000, abrangendo quase todos os setores na atualidade. Mudanças insuficientes Contudo, foram mantidos no texto sancionado os pontos que causam impactos negativos para as micro e pequenas empresas, uma vez que tópicos relevantes defendidos pela FecomercioSP e uma coalizão de entidades do setor produtivo — como a transferência integral de crédito da CBS e o aproveitamento de desonerações ou regimes monofásicos — permaneceram fora da Lei 214/2025. O único pleito atendido foi a permissão para optar pelo regime regular duas vezes ao ano, em janeiro e julho, anteriormente permitido apenas uma vez por ano. Conforme a Federação vem alertando desde o início da tramitação, o texto vai ocasionar a perda de competitividade para os contribuintes que operam no meio da cadeia produtiva, pois o crédito transferido será limitado ao tributo efetivamente pago no regime único, valor bem inferior à alíquota de referência. A reforma coloca os pequenos empresários diante de um dilema: permanecer integralmente no Simples Nacional e transferir créditos menores que os concorrentes fora do regime, perdendo competitividade; ou adotar um regime híbrido, recolhendo separadamente o IBS e a CBS, o que resultaria em custos tributários mais elevados e maior complexidade no cumprimento de obrigações fiscais, tornando a operação inviável. Avanços pontuais Dentre os progressos, destaca-se a regra da não cumulatividade, especialmente a definição de bens e serviços para uso e consumo pessoais, que limita a geração de crédito. Foi inserido um dispositivo que permite o creditamento de despesas com bolsas de estudo concedidas a empregados, desde que previstas em acordo ou Convenção Coletiva de Trabalho (CCT), além de serviços de creche disponibilizados no local de trabalho. A inclusão dessas despesas educacionais e a ampliação da previsão para acordos coletivos — antes limitados a convenções coletivas — são medidas positivas que atendem ao princípio da neutralidade tributária. A dedução de bolsas de estudo foi um pleito defendido pela FecomercioSP, bem com a inclusão de despesas com deslocamento de empregados, que não foi contemplado. Com relação às alterações nos regimes diferenciados, destacam-se alguns aspectos positivos, como: Limite de alíquota Sobre a trava de alíquotas, ainda que o texto tenha sido ajustado para reforçar a necessidade de limitar o porcentual do IBS e da CBS a 26,5%, a FecomercioSP considera que a medida não é suficiente para atingir o objetivo. O texto não prevê sanções em caso de descumprimento e permite a revisão de benefícios, gerando incertezas. Por isso, a Federação reforça que o ideal seria o governo rever os gastos, já que a capacidade tributária dos contribuintes atingiu o limite. Ajustes mantidos Algumas alterações promovidas pelo Senado foram revertidas pela Câmara dos Deputados e mantidas no texto final da lei, com destaque para as seguintes mudanças: Representação ativa Durante a tramitação do PLP 68/2024, a FecomercioSP teve função ativa ao participar de audiências públicas no Congresso Nacional, além de elaborar sugestões de emendas para aprimorar o texto e dialogar diretamente com deputados federais e senadores, defendendo os interesses dos setores do comércio de bens, serviços e turismo, bem como integrando uma coalizão com outras entidades na defesa do Simples Nacional. Dentre os avanços conquistados, destacam-se a ampliação do acesso aos créditos tributários; a inclusão de alimentos relevantes na cesta básica; a inserção de produtos e serviços em listas com redução de 60% e 100% nas alíquotas; e o aperfeiçoamento de aspectos relacionados às obrigações acessórias. Entretanto, a possibilidade de a alíquota do IBS e da CBS atingir 28% é motivo de grande preocupação, sobretudo para o setor de Serviços, que será um dos mais impactados pela Reforma Tributária. A possibilidade de um aumento expressivo na carga tributária para esse segmento tem gerado grande apreensão, considerando que, ao se caracterizar como um setor intensivo em mão de obra, muitas empresas podem ter dificuldades para repassar integralmente os custos adicionais aos clientes, comprometendo as operações. A FecomercioSP segue monitorando os demais projetos de lei relacionados à regulamentação da reforma e mantém gestões com o Congresso Nacional, com o objetivo de defender os interesses dos setores que representa. Foto: Freepik
Receita Federal permite que MEIS excluídos do Simples regularizem pendências até 31 de janeiro
Os Microempreendedores Individuais (MEI) que foram excluídos do Simples Nacional e do Simei em 2024, devido a débitos pendentes, têm uma nova chance de regularizar a situação. Os débitos devem ser quitados e o reenquadramento solicitado até o dia 31 de janeiro de 2025. Como voltar ao Simples Nacional e ao Simei? Para voltar a ser enquadrado no Simei, os MEIs devem: Veja as orientações detalhadas sobre esses procedimentos no Portal do Empreendedor e no Portal do Simples Nacional Acompanhamento e Pendências Após a solicitação, o status pode ser acompanhado pelo serviço Acompanhamento da Formalização da Opção pelo Simples Nacional. Caso existam pendências impeditivas, elas serão listadas no Relatório de Pendências, o que permite que o MEI resolva os problemas antes do prazo final. Se o pedido pelo Simples Nacional for deferido, também é necessário consultar a solicitação de enquadramento no Simei por meio do serviço Acompanhamento da solicitação de enquadramento no Simei. Por que é importante regularizar? A inclusão no Simples Nacional garante benefícios fiscais, como tributos simplificados e um regime tributário mais favorável. Já o Simei, exclusivo para MEIs, oferece ainda mais facilidades para quem deseja manter suas obrigações tributárias em dia. Fonte: Ministério da Fazenda Foto: Reprodução/site da Receita Federal
CNC: 85% das empresas do varejo que inovaram tiveram aumento de lucro
Uma pesquisa realizada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) mapeou o cenário de inovação no comércio varejista brasileiro. De acordo com o levantamento, 55% das empresas afirmaram ter implementado algum tipo de inovação em 2022, enquanto 45% não realizaram nenhuma atividade inovadora. Segundo o presidente do Sistema CNC-Sesc-Senac, José Roberto Tadros, “os dados reforçam a importância de impulsionar a inovação no comércio varejista, especialmente em um cenário competitivo e em constante transformação. As empresas precisam continuar se reinventando para garantir sua competitividade”. A pesquisa foi efetuada em oito regiões metropolitanas, com 840 entrevistas direcionadas a tomadores de decisão de empresas de pequeno, médio e grande porte, classificadas de acordo com o número de funcionários. Empresas com até 10 funcionários foram consideradas de pequeno porte; de 11 a 49, de médio porte; e as com mais de 50 funcionários, de grande porte. Inovar aumenta o lucro Outro dado relevante aponta que as empresas com mais de 50 funcionários têm 4,6 vezes mais chances de inovar, em comparação às empresas de pequeno porte, que possuem até 10 colaboradores. Esse resultado sugere que a capacidade de inovação está diretamente ligada à estrutura e à disponibilidade de recursos, uma vez que organizações maiores tendem a ter mais condições para reter talentos e investir em melhorias tecnológicas e de processos. Ainda no universo das empresas que inovaram, 85% dos entrevistados relataram que as inovações geraram aumento de lucro ou valorização da marca. “A pesquisa aponta que a inovação impacta diretamente o aumento de lucro ou a valorização da marca, o que demonstra o retorno positivo dessas ações”, afirma Maurício Ogawa, diretor de Economia e Inovação da CNC. No que diz respeito ao tipo de inovação, 73% das inovações foram classificadas como incrementais – pequenas modificações em produtos, serviços ou processos, com menor risco e investimento. As principais áreas em que as inovações ocorreram incluem métodos de marketing e pós-venda (83%), processamento de informações e comunicação (78%) e práticas de gestão organizacional (74%). Esses dados indicam que as empresas estão cada vez mais voltadas para o aprimoramento da experiência do cliente e para a modernização de suas operações internas. Instabilidade econômica é obstáculo para a maioria Por outro lado, a pesquisa também identificou os principais obstáculos enfrentados pelas empresas que não inovaram. Entre as justificativas mais citadas, destacam-se a falta de necessidade devido às condições de mercado (43%) e a falta de conhecimento ou interesse (7%). Além disso, fatores como a instabilidade econômica (54%) e a ausência de incentivos fiscais e financeiros (51%) foram apontados como barreiras significativas para a inovação. “Esses resultados reforçam a necessidade de criar condições mais favoráveis para que empresas de todos os portes possam inovar, com políticas de apoio financeiro e a promoção de uma cultura de inovação no setor varejista”, conclui Maurício Ogawa. Confira a pesquisa completa Foto: freepik
PPI: regularize as suas dívidas com a Prefeitura de São Paulo com descontos atraentes em juros e multas
No dia 5 de novembro de 2024, o Programa de Parcelamento Incentivado (PPI 2024) foi reaberto pela Prefeitura de São Paulo, surgindo mais uma alternativa atraente para empresários e contribuintes interessados em quitar pendências fiscais e regularizar a situação das próprias empresas. A nova edição permite que débitos tributários e não tributários relacionados ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), ao Imposto sobre Serviços (ISS) e a multas possam ser parcelados. A adesão deve ser feita no portal da prefeitura até 31 de janeiro de 2025. Confira, a seguir, o que pode ou não ser negociado e as formas de pagamento. Quais dívidas entram no PPI 2024 e quais ficam de fora? Débitos em aberto, constituídos ou não, inscritos ou não na Dívida Ativa, lançados até 31 de dezembro de 2023. Os contribuintes podem quitar os tributos municipais: – ISS; – IPTU; – Taxa de Fiscalização de Estabelecimentos (TFE); – Taxa de Fiscalização de Anúncios (TFA); – Taxa de Resíduos Sólidos de Serviços de Saúde (TRSS); – Imposto sobre Transmissão de Bens Imóveis (ITBI). Ademais, os débitos tributários remanescentes em andamento do Parcelamento Administrativo de Débitos Tributários (PAT) e do Programa de Regularização de Débitos (PRD) — além de débitos não tributários, como multas e dívidas judiciais — também podem ser negociados no PPI 2024. Entretanto, existem alguns tipos de dívidas que não são passíveis de inclusão no programa. Dentre os débitos excluídos, destacam-se os de natureza contratual, infrações ambientais, o ISS do Simples Nacional, multas de trânsito, dívidas já negociadas com a Procuradoria Geral do Município (PGM) e pendências de PPIs anteriores ainda em vigência. Condições do parcelamento Os débitos incluídos no PPI 2024 poderão ser quitados em parcelas com juros calculados pela taxa Selic acumulada mensalmente, além de um acréscimo de 1% referente ao mês do pagamento. No caso de empresas, cada parcela deve ser superior a R$ 300, enquanto para pessoas físicas o valor mínimo é de R$ 50. As dívidas podem ser parcelas em até 120 meses, com descontos de até 95% sobre juros e multa, e até 75% nos honorários advocatícios, conforme as tabelas a seguir. DÉBITOS TRIBUTÁRIOS NÚMERO DE PARCELAS DESCONTO JUROSDE MORA DESCONTO MULTA HONORÁRIOS ADVOCATÍCIOS PARCELA ÚNICA 1 95% 95% 75% PARCELAS ATÉ 60 65% 55% 50% PARCELAS ATÉ 120 45% 35% 35% DÉBITOS NÃO TRIBUTÁRIOS NÚMERO DE PARCELAS DESCONTO ENCARGOS MORATÓRIOS HONORÁRIOS ADVOCATÍCIOS PARCELA ÚNICA 1 95% 75% PARCELAS ATÉ 60 65% 50% PARCELAS ATÉ 120 45% 35% Pontos de atenção Para assegurar o cumprimento do parcelamento, o contribuinte não pode ficar inadimplente por mais de 90 dias, tampouco acumular três parcelas em atraso (consecutivas ou não), sob risco de ser excluído do programa e perder os benefícios de regularização. Além do mais, exceto o pagamento da primeira parcela que será por meio da Documento de Arrecadação do Município de São Paulo (DAMSP) — cuja emissão deve ser efetuada no próprio site de adesão ao PPI —, logo após a formalização, as demais parcelas para a pessoa jurídica deverão ser pagas por débito automático em conta corrente. O PPI 2024 representa uma oportunidade de regularização fiscal com condições mais facilitadas, permitindo a reorganização das finanças empresariais e evitando sanções legais que possam comprometer a saúde financeira das empresas e, até mesmo, da pessoa física. Contudo, vale destacar que a adesão ao programa implica a renúncia do direito de contestar a validade dos débitos incluídos, o que exige avaliação criteriosa dos contribuintes sobre a viabilidade para adesão. Para a Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), a reabertura do PPI 2024 representa um incentivo importante para que empresas e contribuintes possam equilibrar as finanças e retomar as atividades de forma regularizada. Essa iniciativa se alinha com o esforço municipal de aprimorar a relação com o cidadão, promovendo a recuperação fiscal e a sustentabilidade financeira dos negócios na cidade. Fonte: FecomercioSP Foto: Freepik
Governo de SP vai eliminar a Guia de Apuração do ICMS (GIA) até 2026
O fim dessa obrigação é um processo que vem sendo executado pela Sefaz-SP desde 2023. As informações contidas na GIA continuarão a ser enviadas pelos contribuintes por meio da Escrituração Fiscal Digital (EFD) Todos os empresários paulistas enquadrados no Regime Periódico de Apuração (RPA) estarão dispensados da entrega da Guia de Informação e Apuração do ICMS (GIA) até janeiro de 2026. A informação é da Secretaria da Fazenda e Planejamento do Estado de São Paulo (Sefaz-SP). A dispensa da obrigação consta da Portaria SRE 02, de 16 de janeiro de 2025, publicada no Diário Oficial do Estado de São Paulo. Segundo a Fazenda paulista, as informações contidas na GIA já são entregues pelo contribuinte por meio da Escrituração Fiscal Digital (EFD), que é o arquivo digital com os livros fiscais e registros de apuração de ICMS referentes às operações. A eliminação da GIA é um processo que vem sendo encaminhado pelo governo de São Paulo desde abril de 2023, com data para conclusão em 2026. Segundo a Sefaz-SP, atualmente, mais de 400 mil contribuintes do RPA já estão dispensados da entrega dessa obrigação, o que corresponde a mais de 96% do total. “Com a mudança, nenhuma empresa precisará mais cumprir com essa dupla obrigação, reduzindo o tempo e os custos relacionados à conformidade fiscal”, informou a Fazenda paulista. Fonte: Diário do Comércio Foto: Freepik
Optantes pelo Simples Nacional estão dispensados de escriturar o livro registro de entrada
As micro e pequenas empresas optantes pelo regime simplificado não estarão mais obrigadas a escriturar o Livro Registro de Entrada, modelo 01 ou 01-A. Tal mudança começou a produzir efeitos a partir do dia 1º de janeiro de 2025, conforme publicação do Decreto Nº 5922-R, de 08 de janeiro de 2025. A eliminação desta obrigação acessória visa tornar o ambiente de negócio menos burocrático e custoso para as empresas, fomentando o surgimento de novos empreendimentos, bem como o crescimento daqueles já constituídos. Em contrapartida à dispensa, o ato de emissão e recepção de documento fiscal eletrônico representará a própria escrituração do contribuinte. Os optantes pelo Simples Nacional estarão obrigados a registrar, dentro de 60 dias, contados a partir da data de autorização da nota fiscal eletrônica, os eventos de “Desconhecimento da Operação” e “Operação não realizada” sempre que essas situações se materializarem. Findo o prazo supracitado e não havendo a manifestação do destinatário, considera-se que o mesmo anui, tacitamente, para a ocorrências das operações de entrada. “A substituição de livros fiscais pelos documentos fiscais eletrônicos proporciona uma relevante simplificação procedimental para os estabelecimentos, indo ao encontro do que preconiza a Reforma Tributária”, enfatiza a auditora fiscal Larissa Vitta, Supervisora do Simples Nacional. Fonte: Sefaz – ES Foto: divulgação